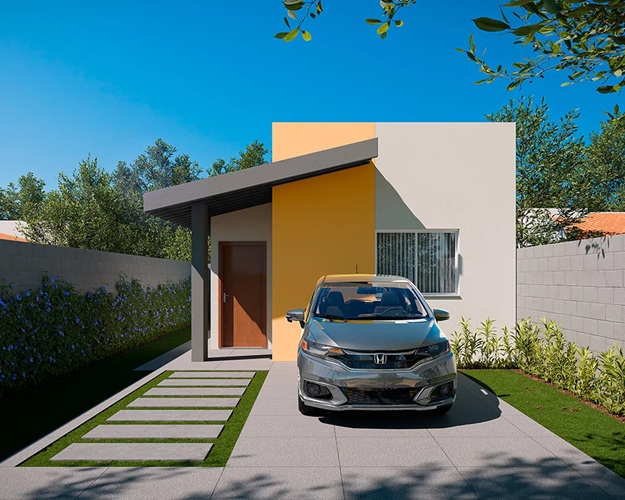
A Faixa 2 do Minha Casa Minha Vida atende famílias com renda bruta somada de R$ 3.200,01 a R$ 5.000 por mês. Dentro dela, os juros ficam entre 4,75% e 7% ao ano, o prazo chega a 420 meses e o desconto do programa abate até R$ 55 mil do valor da casa. Quem soma três anos de trabalho sob o regime do FGTS usa o saldo na entrada, e o casal junta as duas contas. Autônomo entra na análise com extrato bancário e declaração de imposto de renda no lugar do holerite. Resolvido o crédito, a conversa muda de assunto e passa a ser qual casa cabe na sua parcela.
Índice
- A sua renda define a faixa, e a faixa define o resto
- O desconto do programa não cai na sua conta
- O FGTS costuma resolver a maior parte da entrada
- Autônomo, MEI e quem está com restrição no CPF
- Aluguel e parcela não são a mesma despesa
- Uma casa de dois dormitórios com quintal, ao lado de Maringá
- Perguntas frequentes
A sua renda define a faixa, e a faixa define o resto
O programa separa as famílias por renda bruta familiar, aquilo que todos os compradores recebem por mês antes dos descontos do holerite. Se você ganha R$ 2.400 e a sua esposa recebe R$ 1.900, a renda que entra na análise é R$ 4.300, e não a soma do que sobra na conta no fim do mês. Essas informações têm base nos normativos e regras de 30/03/2026 e podem sofrer ajustes, mas elas conseguem dar uma ideia para você.
| Faixa | Renda familiar bruta por mês | Juros ao ano | Desconto do programa |
| Faixa 1 | até R$ 3.200 | 4% a 5,25% | até R$ 55 mil |
| Faixa 2 | de R$ 3.200,01 a R$ 5.000 | 4,75% a 7% | até R$ 55 mil |
| Faixa 3 | de R$ 5.000,01 a R$ 9.600 | 7,66% a 8,16% | não tem |
| Faixa 4 | de R$ 9.600,01 a R$ 13.000 | cerca de 10% | não tem |
A faixa é sempre a primeira que comporta a sua renda. Quem ganha R$ 3.100 fica na Faixa 1 e paga os juros mais baixos do programa. Ao cruzar os R$ 3.200, a família passa para a Faixa 2, e a taxa sobe.
Esse detalhe pega muita gente desprevenida. Com a renda perto do limite, incluir um terceiro na composição para aumentar o valor aprovado pode empurrar a família para a faixa seguinte e encarecer o financiamento inteiro. Faça as duas simulações e compare a parcela final, não só o valor que o banco libera.
Definida a faixa, o banco calcula quanto você financia. A referência é comprometer até 30% da renda bruta familiar com a prestação, o que coloca o teto da parcela de uma família com R$ 4.300 por volta de R$ 1.290. O número exato muda conforme o prazo, a taxa aprovada e os seguros embutidos no contrato.
O desconto do programa não cai na sua conta
O desconto do Minha Casa Minha Vida funciona como abatimento no valor do imóvel, dentro do próprio contrato de financiamento. Ele reduz o quanto você precisa financiar, e não chega como dinheiro na sua mão.
O teto nas Faixas 1 e 2 é de R$ 55 mil. Teto é o limite do programa, não o valor que cada família recebe. O número que vale para você depende da sua renda, da cidade onde fica o imóvel e do empreendimento escolhido. Quem informa esse valor é o banco, na proposta, depois da análise de crédito.
Muita família monta o orçamento com o teto na cabeça e leva um susto na assinatura. Peça a simulação antes de escolher a casa: com o desconto real, o saldo do FGTS e a parcela aprovada em mãos, você já sabe em qual faixa de preço procurar.
O FGTS costuma resolver a maior parte da entrada
A regra do fundo exige três anos de trabalho sob o regime do FGTS. Esses 36 meses somam ao longo de toda a sua vida profissional, em qualquer empresa, e não precisam ser seguidos. Quem trabalhou dois anos registrado em 2019, ficou um período sem carteira e voltou ao mercado há pouco mais de um ano já cumpre o requisito.
Essa confusão aparece em quase todo atendimento: a pessoa acredita que precisa de três anos na empresa atual, nem consulta o saldo e desiste antes de simular. Abra o aplicativo do FGTS e veja o número da sua conta.
Marido e mulher juntam os dois saldos na mesma compra, desde que os dois entrem no contrato. O dinheiro pode compor a entrada, abater parte do saldo devedor ou reduzir o valor das prestações, conforme a escolha que o banco apresentar na proposta.
Quem nunca trabalhou com carteira assinada não tem saldo. Nesse caso a entrada sai do desconto somado ao que a família guardou, e o planejamento começa alguns meses antes.
Autônomo, MEI e quem está com restrição no CPF
Autônomo financia pelo programa. No lugar dos três holerites, o banco pede os extratos bancários dos últimos meses e a declaração de imposto de renda. A partir desses documentos ele calcula uma renda média e aplica, em parte dos casos, um redutor sobre o valor declarado. Quem é MEI apresenta o faturamento e o pró-labore.
O que mais derruba autônomo na análise não é a renda, é a falta de rastro. Quem recebe em dinheiro e deposita pouco não comprova o que ganha, por melhor que seja o movimento. Se a compra está no horizonte, passe a receber na conta e declare o que entra. Seis meses de extrato organizado mudam o resultado.
Restrição ativa no CPF é assunto separado e mais urgente. A análise de crédito consulta os birôs, e uma pendência em aberto derruba o pedido mesmo com renda suficiente e FGTS na conta. Consulte o seu nome, negocie a dívida, pague e acompanhe a baixa, que costuma sair em alguns dias úteis depois da quitação.
Esse caminho leva algumas semanas. Por isso ele vem antes da visita ao plantão de vendas, e não depois. Resolver a pendência primeiro evita escolher a casa, criar expectativa na família e travar na assinatura.
Aluguel e parcela não são a mesma despesa
O aluguel sobe todo ano pelo índice do contrato e termina no dia em que você devolve as chaves. A parcela do financiamento também passa por correção, com a diferença de que cada pagamento abate o saldo devedor. No fim do prazo, a escritura fica no nome da sua família.
Na hora de comparar, coloque as duas contas inteiras lado a lado. De um lado, o aluguel, o IPTU, o seguro incêndio e a taxa de administração da imobiliária. Do outro, a parcela do financiamento, que já inclui os seguros obrigatórios do contrato, mais o IPTU da casa. Em uma casa não existe taxa de condomínio, o que tira uma despesa fixa do orçamento mensal.
Existe ainda o custo que ninguém coloca na planilha. A cada dois ou três anos vem a mudança, o fiador ou a caução, a pintura na saída e o caminhão. Quem já passou por isso duas vezes sabe quanto o ciclo consome.
Ninguém consegue afirmar de antemão que a parcela sairá menor que o seu aluguel. Isso depende do valor da casa, do desconto aprovado, do saldo do FGTS e do prazo. A simulação responde a pergunta em um atendimento, com os seus números.
Uma casa de dois dormitórios com quintal, ao lado de Maringá
As Casas Terraliz Mandaguaçu têm 2 dormitórios e 48,44 m² de área privativa, em terreno a partir de 160 m². São quatro plantas à escolha, Madri, Paris, Roma e Athenas, dentro de um bairro planejado na Estrada Pulinópolis, a cerca de 15 minutos do Shopping Catuaí.
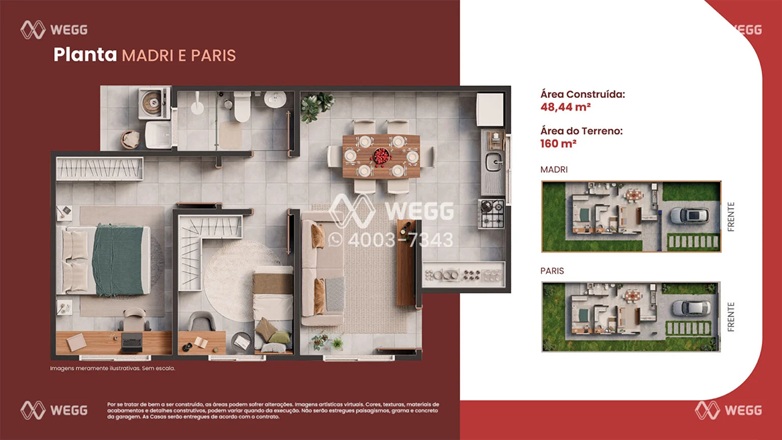
A diferença para um apartamento do mesmo programa está no terreno. Com 160 m², sobra quintal depois da construção. Esse espaço vira churrasqueira, horta, área para a criança brincar ou o puxado que a família faz quando a casa ficar apertada. A garagem é sua e não há vizinho no andar de cima.
O bairro chega pronto, com ruas, rede de água, energia e iluminação instaladas antes das casas. Quem já comprou em loteamento que prometia asfalto conhece a diferença. Se a troca de cidade ainda está em avaliação, o trajeto até Maringá e a estrutura de Mandaguaçu estão em Morar em Mandaguaçu e trabalhar em Maringá.
A WEGG assina o bairro e soma 50 anos de mercado, com loteamentos e casas entregues na região de Maringá. A história da construtora está na página Sobre a WEGG.
Fale com a equipe da WEGG e simule o financiamento da sua Casa Terraliz Mandaguaçu pelo Minha Casa Minha Vida (Faixa 2).
Perguntas frequentes
Quem ganha R$ 2 mil por mês entra em qual faixa do Minha Casa Minha Vida?
Na Faixa 1, que atende renda bruta familiar de até R$ 3.200 por mês e tem os juros mais baixos do programa, de 4% a 5,25% ao ano, com o mesmo teto de desconto da Faixa 2. Leve os comprovantes à simulação para o banco confirmar o enquadramento.
Posso somar a minha renda com a do meu cônjuge ou de um familiar?
Pode. O banco aceita a composição entre cônjuges, companheiros e, em parte dos casos, outros parentes. Todos que compõem a renda assinam o contrato e respondem pela dívida. Como a soma pode mudar a faixa, peça a simulação nas duas configurações antes de decidir quem entra.
Preciso ter dinheiro guardado para dar a entrada?
Nem sempre. O desconto do programa e o saldo do FGTS cobrem parte da entrada e, em alguns contratos, o valor inteiro. O banco apresenta o número exato na proposta. Quem não tem FGTS precisa reunir a diferença.
Quanto tempo leva entre a simulação e a aprovação do financiamento?
A simulação sai no mesmo atendimento, com os documentos em mãos. A análise formal leva alguns dias e depende da documentação completa e da situação do seu CPF. Depois vêm a avaliação do imóvel e a assinatura, que somam mais algumas semanas.